Transsion Palmstore : le canal par défaut des jeux mobiles en Afrique
Tecno, Infinix et itel ont représenté 48 % des smartphones expédiés en Afrique en 2025. Palmstore, leur store intégré, est le playbook distribution des studios.
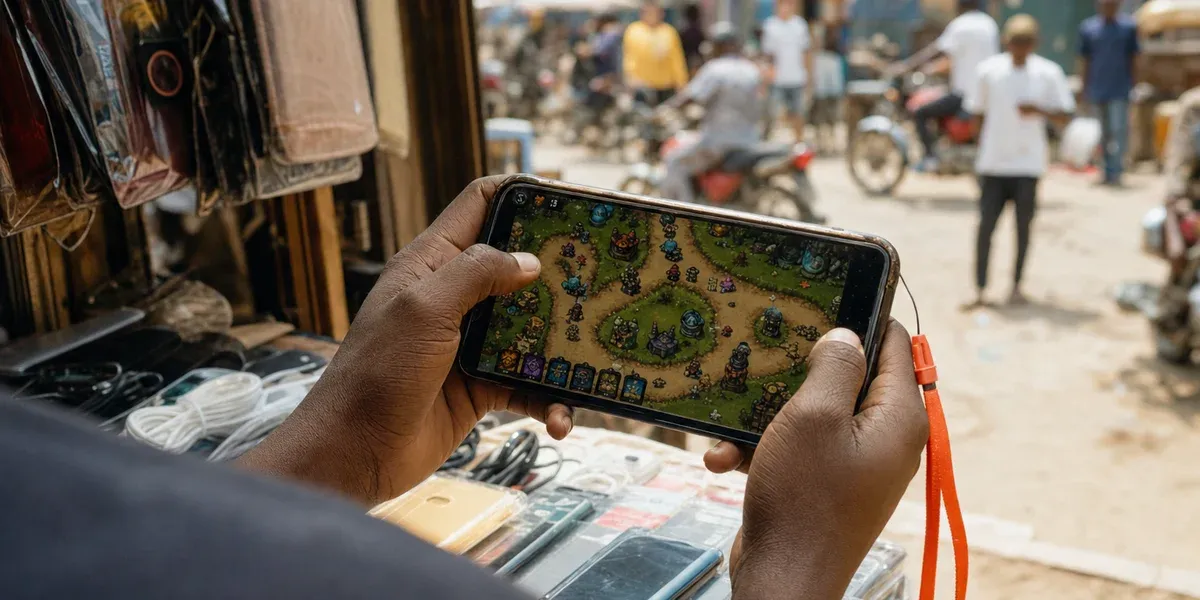
Réponse directe — comment distribuer un jeu mobile en Afrique quand la majorité des appareils ne repose pas sur Google Play ? Il faut passer par Transsion. Ses marques Tecno, Infinix et itel ont représenté environ 48 % des smartphones expédiés en Afrique en 2025 (Omdia), et ces appareils sont livrés avec Palmstore — la plateforme de distribution d’applications de Transsion — comme store par défaut. Pour la distribution de jeux mobiles via Transsion Palmstore, cela signifie un placement on-device, des créneaux de préinstallation et une surface de découverte captive, précisément sur les marchés où l’accès au Play Store est limité, où la data coûte cher, et où les canaux d’UA occidentaux peinent à pénétrer. Palmstore est le quatrième pilier OEM que la plupart des studios ignorent — et celui qui possède le continent.
Si votre carte de distribution pour les marchés émergents s’arrête à Samsung, Xiaomi et Huawei, elle a un trou grand comme l’Afrique. Cet article s’adresse aux studios et éditeurs qui décident où investir leur prochain effort d’intégration : ce que Transsion contrôle réellement, comment fonctionne Palmstore comme canal, et la séquence opérationnelle pour placer un titre. C’est une décision de distribution, pas une lecture touristique du marché.
Quelle est l’ampleur réelle de l’empreinte africaine de Transsion ?
Plus grande que celle des trois OEM que tout le monde benchmarque. Transsion Holdings — la maison mère de Tecno, Infinix et itel — a expédié 40,5 millions des 84,4 millions de smartphones vendus en Afrique en 2025, soit environ 48 % du marché, selon les chiffres d’Omdia. C’est plus que Samsung (15,3 millions) et Xiaomi (10,7 millions) réunis sur le continent.
La direction compte cependant autant que le niveau, et elle contredit le récit habituel. Les volumes africains de Transsion ont augmenté en 2025, de 37,9 à 40,5 millions d’unités — mais sa part est passée de 51 % à 48 %, Samsung et Xiaomi croissant plus vite depuis des bases plus petites. Counterpoint Research, qui mesure la région Moyen-Orient & Afrique au sens large, situe Transsion à 32 % au T1 2025, contre 29 % un an plus tôt ; la concentration Afrique seule est plus élevée que le chiffre MEA agrégé. À lire ensemble : une domination toujours large, une croissance toujours réelle en volume, mais plus de gain de part en Afrique même. Construisez le canal autour d’un leader qui défend sa position, pas d’un leader qui s’échappe.
Le tableau au niveau pays est encore plus marqué. Au Nigeria, les trois marques Transsion cumulaient 50,69 % du trafic web smartphone en février 2025 — Tecno 23,55 %, Infinix 21,73 %, itel 5,41 % — d’après les données StatCounter compilées par Intelpoint. Attention à ce que cela mesure : l’activité de navigation par marque d’appareil, un proxy du parc réellement en circulation, et non une part d’expéditions ou de ventes. Pour une décision de distribution, c’est sans doute le chiffre le plus utile, mais il n’est pas interchangeable avec les données de shipments d’Omdia ci-dessus. Côté prix, Counterpoint relève qu’itel détient 52 % de la tranche 50-74 $ sur la zone MEA au T1 2025 — le segment par lequel entrent les primo-acheteurs de smartphones — tout en peinant sur la plupart des autres tranches.
Ce n’est pas une histoire purement africaine. Les bastions de Transsion couvrent l’Afrique subsaharienne, l’Asie du Sud (Inde, Pakistan, Bangladesh), l’Asie du Sud-Est et une partie de l’Amérique latine — précisément les marchés émergents où la pénétration bancaire est faible et où l’acquisition payante délivre les pires retours. Cette empreinte explique pourquoi une stack de distribution qui traite Transsion comme un à-côté laisse de côté l’une des plus grandes audiences non disputées du mobile — le genre d’angle mort que notre practice distribution existe pour combler.
Qu’est-ce que Palmstore, et comment distribue-t-il les jeux ?
Palmstore (aussi écrit Palm Store) se présente comme la plateforme officielle de distribution d’applications Android pour les téléphones Tecno, itel et Infinix, et il est livré sur les appareils eux-mêmes. Sur les téléphones où Google Play est absent, bridé par le coût de la data, ou simplement pas dans les habitudes, Palmstore est la surface de découverte par défaut — le store que l’utilisateur ouvre parce qu’il est déjà là, sur l’écran d’accueil. C’est toute sa valeur : il est adjacent à l’OS, préinstallé, et positionné au moment même de la première activation.
Plusieurs propriétés en font un véritable canal, et non un second store symbolique :
- Placement en préinstallation et au premier démarrage. Transsion propose des partenariats de préinstallation où une app apparaît pendant la configuration de l’appareil, dans les flux d’onboarding, ou en recommandation au premier démarrage — le placement à plus forte intention de tout l’entonnoir mobile, car il atteint l’utilisateur avant tout concurrent.
- Livraison optimisée pour la bande passante. Palmstore affirme que sa technologie de compression de paquets « réduit le trafic de données de plus de 30 % » — un avantage décisif quand l’utilisateur paie au mégaoctet et abandonne les installs trop lourds.
- Localisation intégrée. La vitrine fonctionne en neuf langues, à l’image de la diversité linguistique de ses marchés.
- Vérification et conformité. La distribution exige une vérification d’identité réelle du développeur, ainsi que des contrôles de sécurité automatisés, des tests de compatibilité et un suivi de conformité des contenus — de la friction à l’entrée, mais la même barrière qui garantit la crédibilité du store pour le placement.
Les mécaniques rappellent les grands stores OEM Android, mais la proposition de reach est différente : Palmstore n’est pas une version élargie du Galaxy Store ou de GetApps — c’est le seul store par défaut sur des centaines de millions d’appareils Android d’entrée et de milieu de gamme, sur des marchés que les autres desservent mal. Pour la comparaison directe des trois stores OEM par lesquels les studios commencent généralement, nous l’avons traitée dans Galaxy Store vs Xiaomi GetApps vs Huawei AppGallery ; Transsion est le pilier que cette comparaison avait délibérément laissé de côté pour son propre article, parce que son marché est différent.
Où se situe Boomplay dans l’écosystème Transsion ?
Palmstore n’est pas la seule surface Transsion par laquelle un studio peut atteindre les joueurs. Boomplay — le service de streaming musical et vidéo lancé sur les appareils Tecno, devenu l’une des plus grandes plateformes de streaming africaines nées localement — est livré sur une grande partie de la même base d’appareils, avec une audience concentrée en Afrique subsaharienne. Les chiffres d’utilisateurs publiés varient fortement et aucun ne remonte à une communication datée de l’entreprise : dimensionnez l’opportunité à partir de l’empreinte matérielle de Transsion, pas d’un chiffre de MAU.
Pour un studio, Boomplay est une surface complémentaire de génération de demande, pas un store : elle exploite une régie publicitaire, c’est-à-dire un inventaire de cross-promotion payante qui touche la même audience d’appareils Transsion que dessert Palmstore. Le store gère l’install ; l’inventaire publicitaire de l’app de streaming gère la notoriété — deux bouts d’un même écosystème, tous deux détenus par l’OEM déjà présent sur l’écran d’accueil. Les produits publicitaires spécifiques ou les conditions de cross-promo restent à confirmer avec l’équipe commerciale de Transsion ; l’essentiel est que le reach se concentre chez un seul partenaire.
Pourquoi ce n’est pas le playbook Samsung/Xiaomi/Huawei
Trois raisons pour lesquelles l’approche OEM standard ne se transpose pas telle quelle à Transsion.
Des marchés différents. Le séquençage Samsung/Xiaomi/Huawei optimise respectivement pour la largeur mondiale, le volume Chine/Inde, et le reach sans GMS. Aucun d’eux ne possède l’Afrique subsaharienne comme le fait Transsion. Si votre thèse de croissance inclut le Nigeria, le Kenya, le Ghana, la Tanzanie, l’Éthiopie ou la Côte d’Ivoire, Transsion n’est pas une option parmi d’autres — c’est le canal. Les studios qui ont besoin à la fois de Transsion et du reste de l’univers Android OEM peuvent le combiner avec un agrégateur comme KYLN, qui regroupe Samsung, Xiaomi et Huawei dans une seule intégration. La même logique s’applique dans l’autre sens : si la thèse de croissance vise plutôt l’Inde ou l’Asie du Sud-Est, Transsion y est un acteur secondaire, et le V-Appstore de vivo — en tête du marché indien des smartphones — est le canal qui mérite l’effort d’intégration.
Une économie d’appareil différente. La base Transsion penche vers le matériel entrée de gamme et les primo-possesseurs de smartphone. Les titres qui supposent un appareil milieu-haut de gamme, des installs lourds, ou une connectivité haut débit permanente sous-performeront. Des builds légers, des tailles de paquet réduites et une conception tolérante au offline ne sont pas des options ici ; c’est le prix d’entrée. C’est la même audience pour laquelle la facturation opérateur directe surpasse la carte bancaire, raison pour laquelle la couche de paiement doit se planifier en même temps que le store, pas après.
Une posture de deal différente. Parce que Transsion est dominant régionalement plutôt que disputé mondialement, la conversation de préinstallation se fait avec un seul partenaire qui contrôle intégralement l’espace on-device. Cela concentre le levier de négociation de son côté — mais cela signifie aussi qu’une seule relation peut débloquer un continent entier, ce qui est rarement vrai sur la carte fragmentée des canaux occidentaux.
Que doit faire un studio ensuite ?
Une séquence concrète, à peu près dans l’ordre :
- Qualifier d’abord l’adéquation marché. Ne poursuivez Transsion que si votre titre a, ou vise, une audience réelle dans ses bastions — l’Afrique subsaharienne en premier lieu, puis l’Asie du Sud et l’Asie du Sud-Est. Notre guide de distribution en Asie du Sud-Est couvre les dynamiques OEM et de facturation opérateur par pays pour les studios qui souhaitent prolonger une poussée Transsion vers la région plus large. Si vos revenus sont centrés US/UE/Japon, ce canal est une distraction, pas une priorité.
- Calibrer le build à la bonne taille. Auditez la taille d’install et les prérequis matériels par rapport à un profil Tecno/Infinix bas de gamme. Réduisez le paquet (la compression propre à Palmstore aide, mais partez léger), tolérez une connectivité irrégulière, et assurez-vous que la première session fonctionne sur du matériel d’entrée de gamme.
- Créer le compte développeur Palmstore. Passez tôt la vérification d’identité réelle et les contrôles de compatibilité/conformité — c’est l’étape qui bloque discrètement les plannings quand elle est traitée trop tard.
- Référencer d’abord, puis viser le placement. Obtenez un listing Palmstore actif en self-service pour prouver que le titre tourne et s’installe proprement. Ce n’est qu’ensuite qu’il faut ouvrir la conversation sur la préinstallation, le premier démarrage et la mise en avant, là où se trouve le vrai volume — la même logique que nous détaillons dans le playbook des deals de préinstallation OEM.
- Planifier les paiements en parallèle. Sur ces marchés, la facturation opérateur et les rails locaux convertissent là où la carte bancaire échoue. Décidez du chemin de monétisation avant le lancement, pas après avoir constaté des chiffres d’install sans revenus en face.
- Mesurer l’incrémentalité, pas les installs vanité. La question n’est pas « combien d’installs » mais « combien de joueurs payants et retenus ce canal a-t-il ajoutés que Play n’aurait pas apportés ». Instrumentez cela dès le premier jour.
Quand ne pas y aller : si votre titre est gourmand en bande passante, cible des appareils premium, ou n’a aucune audience plausible dans les régions de Transsion, passez votre tour. C’est un canal à fort fit et fort retour — pas une case à cocher par défaut.
FAQ
Qu’est-ce que Palmstore et quels téléphones l’ont préinstallé ?
Palmstore (Palm Store) est le store applicatif propriétaire de Transsion Holdings, préinstallé par défaut sur les smartphones Tecno, Infinix et itel. Sur ces appareils — qui ont représenté environ 48 % des smartphones expédiés en Afrique en 2025 (Omdia) — c’est la principale surface de découverte et de téléchargement d’applications, en particulier là où l’accès à Google Play est limité ou où le coût de la data rend les téléchargements lourds impraticables. Il fonctionne en neuf langues et affirme que sa compression de paquets réduit le trafic de données de plus de 30 % sur les marchés contraints en bande passante.
Quel est le niveau de domination de Transsion sur le marché africain du smartphone ?
Les marques Tecno, Infinix et itel de Transsion ont représenté ensemble environ 48 % des smartphones expédiés en Afrique en 2025, soit 40,5 millions sur 84,4 millions d’unités (Omdia) — plus que Samsung et Xiaomi réunis sur le continent, même si leur part est retombée de 51 % en 2024 alors que les volumes progressaient. Counterpoint Research a mesuré le groupe à 32 % de la région Moyen-Orient & Afrique élargie au T1 2025. Au Nigeria, les trois marques cumulaient un peu plus de 50 % du trafic web smartphone en février 2025 (données StatCounter via Intelpoint), et Counterpoint situe itel à 52 % de la tranche de prix 50-74 $ sur la zone MEA.
Est-ce que distribuer sur Palmstore vaut le coup pour un studio occidental ?
Cela dépend entièrement de l’endroit où se trouvent vos joueurs. Si votre titre cible ou vise une audience en Afrique subsaharienne, en Asie du Sud ou en Asie du Sud-Est, Palmstore est la route la plus directe vers ce reach on-device, et il est souvent incrémental par rapport à Google Play plutôt que cannibalisant. Si vos revenus se concentrent aux États-Unis, en UE ou au Japon, l’effort d’intégration est mieux investi ailleurs. Le canal récompense les builds légers et tolérants au offline, associés à des rails de paiement locaux comme la facturation opérateur.
Transsion est le canal OEM qui possède les marchés que les playbooks standards ignorent. Déterminer si Palmstore, le placement en préinstallation et l’écosystème Transsion plus large conviennent à vos titres — et négocier les conditions qui font réellement le volume — c’est exactement le travail de canal pour lequel notre Founding Developer Program et notre practice distribution sont faits. L’audience est déjà sur l’appareil. La seule question, c’est de savoir si votre jeu est sur le store.